گزارش
بهزاد رنجبر | روزنامهنگار
بازار سهام در آخرین روز تابستان برای چهارمین روز متوالی با افت شاخصها مواجه شد؛ وضعیتی که بار دیگر نگرانی سهامداران از ادامه نزول و حتی تکرار تجربه تلخ سال ۱۳۹۹ را افزایش داده است. اما بررسی روند بازار نشان میدهد افت اخیر در شرایطی رخ داده که شاخص کل بورس از زمان بازگشایی بازار در ۲۹ اردیبهشت تا قله ۲۵ شهریور بیش از 110 درصد رشد کرده بود و بنابراین بخشی از این عقبنشینی را میتوان در قالب اصلاح پس از یک دوره رشد بسیار سریع تحلیل کرد.
چرا بورس برای اقتصاد مهم است؟
بورس برای سیاستگذار فقط یک بازار دارایی نیست؛ مسیر تأمین مالی شرکتها و انتقال منابع به فعالیتهای تولیدی نیز است. به همین دلیل توسعه ابزارهای بورسی و تلاش برای ایجاد مسیرهایی که بخشی از نقدینگی را از بازارهای سفتهبازانه به سمت بازار سرمایه و تأمین مالی هدایت کند، از منظر سیاستگذاری اقتصادی اهمیت دارد. بر همین اساس میتوان گفت در شرایط فعلی دولت تمایلی به نزول بورس ندارد، ضمن اینکه خروج پول از بازار ضدتورمی بورس به سمت سایر بازارهای تورمی ازجمله طلا و ارز در شرایط فعلی چالشهای بزرگی دارد که دولت به خوبی از آنها مطلع است و این میتواند نقطه حمایت سیاستگذار از بازار سرمایه باشد.البته این بهمعنای آن نیست که دولت میتواند با تصمیم اداری پول را در بورس نگه دارد؛ سرمایهگذار درنهایت بین گزینههای مختلف مقایسه میکند و اعتماد و بازده مورد انتظار، تعیینکننده رفتار اوست.اظهارات اخیر وزیر اقتصاد درباره استفاده از ابزارهای بورسی برای هدایت سرمایه به جای طلا و ارز نشان میدهد بازار سرمایه همچنان یکی از کانالهای مورد توجه سیاستگذار است.
دلار، تورم و سود شرکتها
یکی از مهمترین دلایلی که باعث میشود اصلاح فعلی را با احتیاط بیشتری نسبت به تغییر روند نگاه کرد، باقی ماندن محرکهای بنیادی بازار است. نخستین محرک، نرخ ارز است. بخش قابل توجهی از شرکتهای بزرگ بورس در صنایع صادراتمحور فعالیت میکنند. محرک دوم، تورم است. زمانی که سطح عمومی قیمتها در اقتصاد بالا میرود، قیمت فروش محصولات، ارزش موجودیها، داراییها و هزینه جایگزینی تجهیزات شرکتها نیز افزایش پیدا میکند. در چنین اقتصادی، قیمت اسمی سهام نیز در بلندمدت نمیتواند برای همیشه از رشد ارزش اسمی اقتصاد عقب بماند.
سود شرکتها؛ حلقه اتصال اقتصاد و بورس
اثر نرخ ارز و تورم بر بورس زمانی اهمیت بیشتری پیدا میکند که درصورتهای مالی شرکتها نیز دیده شود. قیمت سهام درنهایت به انتظار سرمایهگذاران از سودآوری آینده شرکتها وابسته است و بنابراین نمیتوان صرفا با افزایش شاخص قیمتها، درباره ادامه رشد بازار نتیجهگیری کرد. شرکتهایی که بخش مهمی از درآمدشان از صادرات یا فروش محصولات متناسب با قیمتهای جهانی و داخلی بهدست میآید، درصورت افزایش درآمد، فروش و حفظ حاشیه سود، ظرفیت بیشتری برای افزایش سود اسمی خواهند داشت. به همین دلیل، یکی از متغیرهای مهم برای ارزیابی وضعیت بورس، فاصله میان رشد قیمت سهام و رشد سودآوری شرکتهاست. اگر رشد قیمت سهام از رشد سود شرکتها فاصله زیادی بگیرد، احتمال افزایش فشار فروش و اصلاح بیشتر میشود؛ اما اگر سودآوری شرکتها بهتدریج خود را با قیمتهای جدید در اقتصاد تطبیق دهد، اصلاح قیمتها میتواند بیشتر نقش استراحت بازار پس از یک دوره رشد سریع را داشته باشد؛ به همین دلیل، انتشار گزارشهای مالی شرکتها در ماههای آینده اهمیت زیادی خواهد داشت.
کاهش جذابیت پول نقد
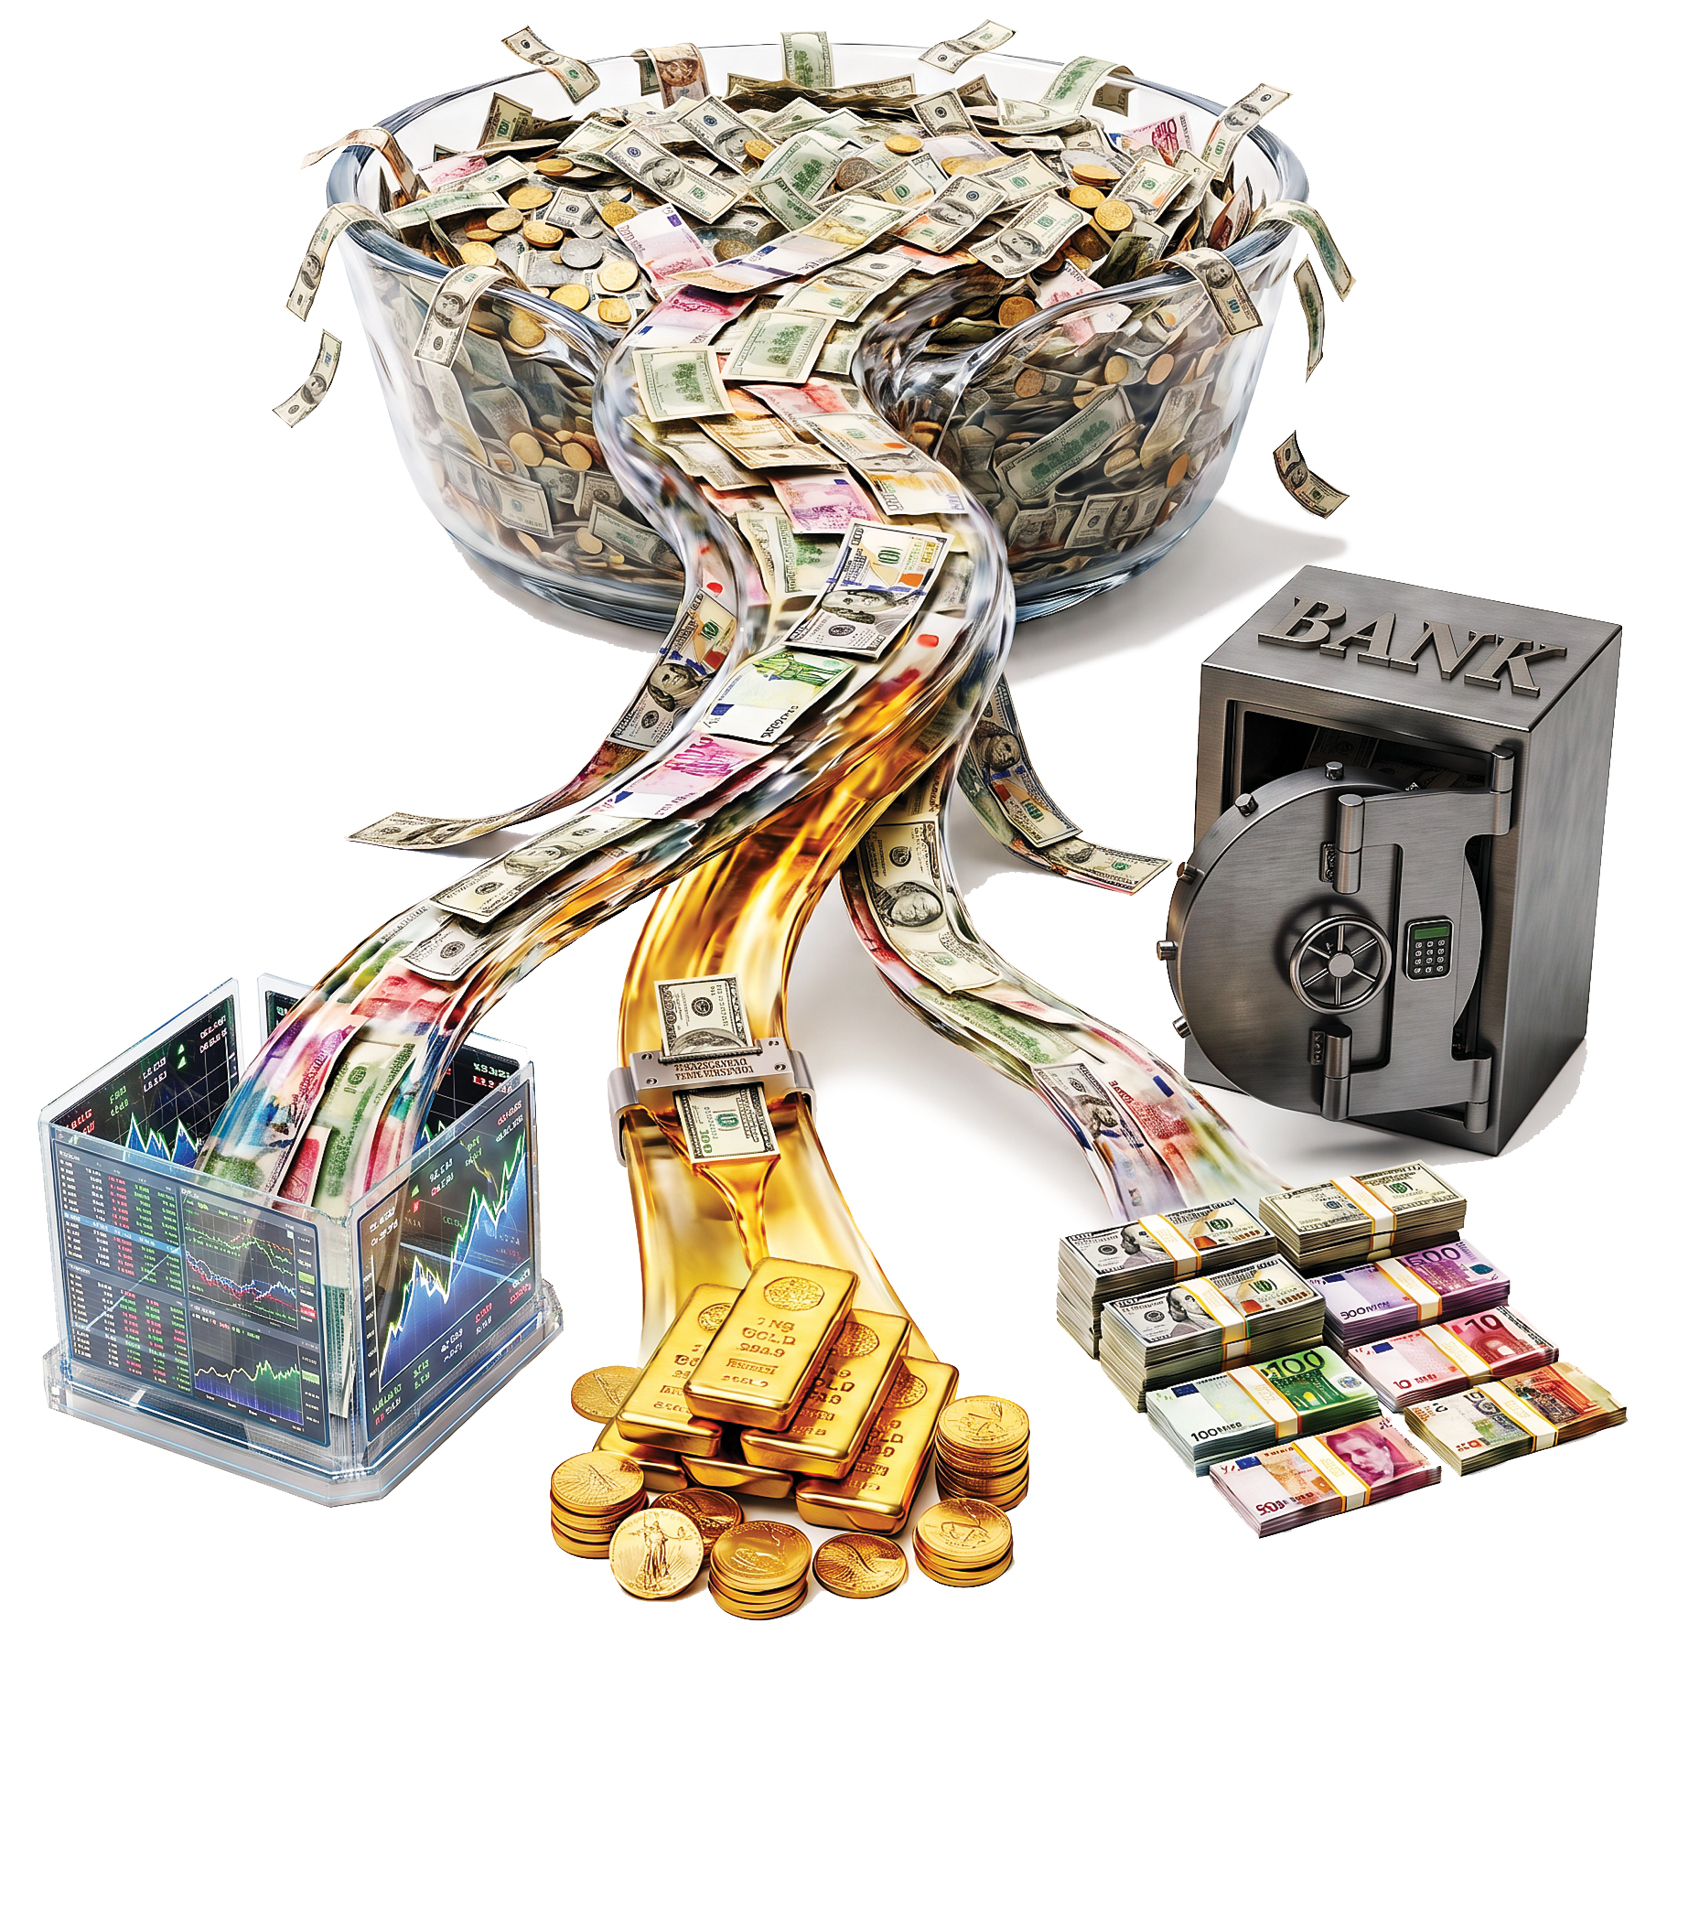
موتور دیگر بورس، رشد نقدینگی است. وقتی حجم پول در اقتصاد افزایش پیدا میکند، درنهایت بخشی از این منابع بهدنبال داراییهایی میروند که بتوانند ارزش خود را در برابر تورم حفظ کنند. مقصد این پول ممکن است بانک، طلا، ارز، مسکن یا بورس باشد؛ بنابراین رقابت اصلی بازار سهام فقط با سایر شرکتها نیست، بلکه با سایر بازارهای دارایی نیز انجام میشود.در چنین شرایطی نرخ سود اهمیت زیادی دارد. اگر بازده بدون ریسک نتواند خود را با تورم هماهنگ کند، نگهداری بلندمدت پول نقد جذابیت کمتری پیدا میکند و سرمایهگذار به سمت داراییهای دیگر حرکت میکند.از سوی دیگر، تجربه ماههای اخیر نشان داده که جریان نقدینگی میان بورس، طلا و ارز میتواند به سرعت جابهجا شود. در مقاطعی که دلار و طلا عقبنشینی کردهاند، ورود پول به بورس افزایش یافته و برعکس، در دورههای افزایش ریسک، بخشی از پول به سمت داراییهای طلا و ارز رفته است.
پیام اصلی بورس در 4روز گذشته
پیام اصلی این است: بازاری که بیش از 110درصد رشد کرده، اکنون در حال هضم بخشی از سودهای ایجاد شده است. افت 4روزه میتواند ادامه پیدا کند و عمق اصلاح نیز از پیش قابل تعیین نیست، اما برای نتیجهگیری درباره آغاز یک روند نزولی بلندمدت، شواهد بیشتری لازم است.در طرف دیگر، نرخ ارز، تورم، رشد نقدینگی، انتظارات تورمی، سودآوری شرکتها و نیاز اقتصاد به تأمین مالی همچنان پابرجاست. همین عوامل هستند که میتوانند پس از پایان دوره اصلاح، بار دیگر تقاضا را به بازار برگردانند.
نقدینگی همچنان در حال ورود به بورس است
در معاملات دیروز حدود 8/4 هزار میلیارد تومان از معاملات خرد خارج شد و فشار فروش در بخش بزرگی از بازار افزایش یافت. با این حال، این ارقام را باید در کنار حجم معاملات و سابقه ورود گسترده نقدینگی در هفتههای قبل دید. در طول ماههای گذشته بیش از چند دههزار میلیارد تومان نقدینگی تازه وارد بازار سهام شد و ارزش روزانه معاملات به بیش از 30تا 40همت رسید، ضمن اینکه بازار در ۷۷ درصد روزهای معاملاتی پس از بازگشایی مثبت بود. در ۲۵ شهریور نیز ارزش معاملات خرد به بیش از 40هزار میلیارد تومان رسید، بنابراین فعلا آنچه در بازار مشاهده میشود، بیشتر به اصلاح پس از رشد شباهت دارد تا آغاز یک ریزش مشابه سال ۱۳۹۹؛ هرچند هیچ بازاری از تغییر روند مصون نیست.
مقایسه اشتباه شرایط فعلی با سال 1399
مقایسه امروز با سال ۱۳۹۹ درست نیست. در آن سال شاخص تا مرداد ۱۳۹۹ به بیش از ۲میلیون و 100هزار واحد رسید و سپس یک روند نزولی طولانی آغاز شد؛ شاخص تا پایان همان سال حدود ۳۷ درصد از سقف خود فاصله گرفت و درنهایت در خرداد ۱۴۰۰ بیش از ۴۷ درصد ریخت.در شرایط فعلی، آنچه قطعی است یک اصلاح پس از یک صعود بسیار سریع است؛ نه اینکه روند بلندمدت بازار حتما تغییر کرده باشد. نشانه مهم برای تشخیص تفاوت این دو وضعیت، رفتار نقدینگی، ارزش معاملات، سودآوری شرکتها و نسبت قیمت سهام با متغیرهایی مانند نرخ ارز و تورم است.